資料來源:新北市政府地政局(新北愛連網)、桃園市政府地政局地政資訊服務網、內政部不動產交易實價登錄
專題發布時間:2026年11月5日
主筆分析:台灣蘇富比國際房地產 VIP 貴賓服務部 物業顧問 黃子又(不動產小又)
時序步入2026年終倒數,全台不動產市場正經歷央行第七波選擇性信用管制與銀行不動產放款水位緊縮的嚴厲考驗。市場充斥著「買氣急凍」、「房價即將雪崩」的焦慮言論。然而,當我們回歸官方真實數據時,卻呈現出截然不同的層次分化。
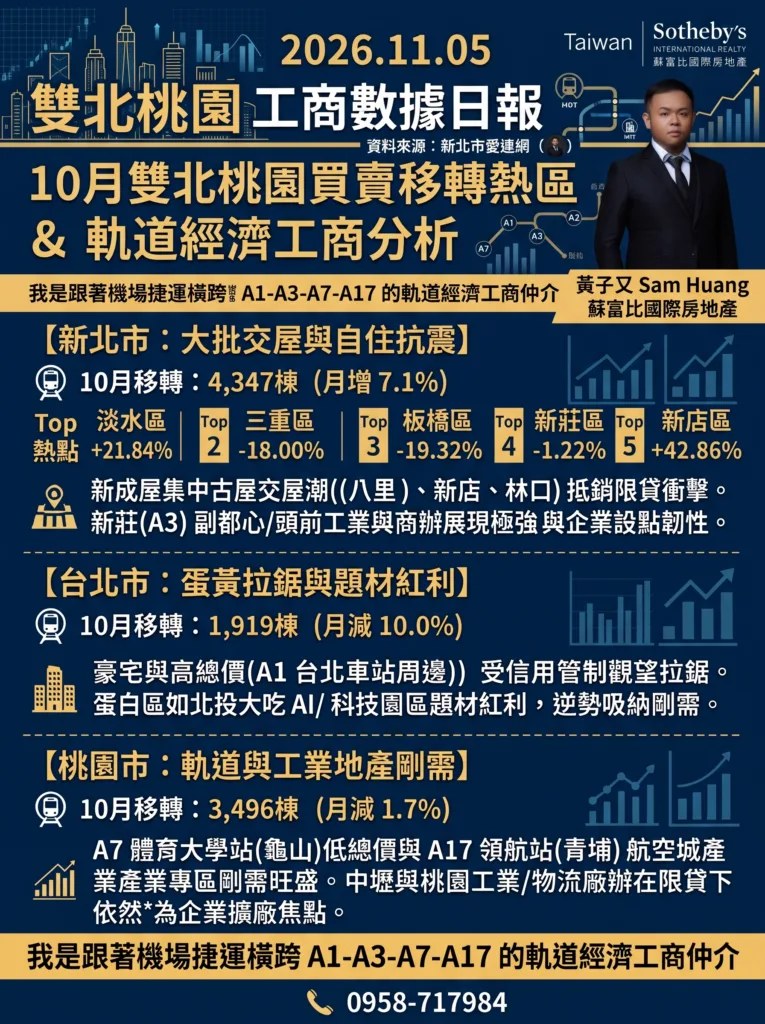
根據新北市政府地政局最新發布的115年10月份買賣移轉棟數統計,新北市單月總移轉量達 4,347 棟,較 9 月逆勢月增 7.1%;全年度前10個月累計量能更正式突破 39,958 棟大關。在桃園方面,第三季土地移轉筆數衝出 15,254 筆(年增 9.02%),建物亦達 10,832 棟。
「市場真的全面回暖了嗎?還是狂歡的假象?」
作為長年站在第一線、沿著機場捷運橫跨 A1 台北車站、A3 新北產業園區、A7 體育大學至 A17 領航站的軌道經濟與工商不動產仲介,我的回答很明確:現在的數字是「新案交屋潮掩飾了中古二手市場的冷戰」。當投資客與投機買盤退場,真實的剛性自住與產業資產配置,正透過實價登錄的價格回調,迎來健康的價值定錨。
本專題將透過完整的官方統計、指標商圈實登跌幅數據,並結合大眾最關心的兩大機捷通勤爭論,為自住買方、換屋族與企業主提供透徹的戰略指南。
第一章、新北市前10月移轉全貌:四萬棟量能背後的五強板塊與交屋效應
回顧新北市 2026 年以來的季度節奏:
第一季(Q1):總移轉 10,920 棟,延續政策前期的剛需釋放與通膨避險情緒。
第二季(Q2):衝上 12,165 棟,多個大型重劃區預售完工迎來推案與過戶高峰。
第三季(Q3):全季累計 12,526 棟。其中 7 月單月衝出 4,850 棟的年度高峰,但 8 月受銀行房貸排隊與審查收緊衝擊,驟降至 3,619 棟,9 月則盤整回升至 4,057 棟。
10月份:單月達 4,347 棟,展現月增 7.1% 的逆勢反彈。
表一、115年10月新北市買賣移轉棟數前五名與歷史累計走勢
| 10月排名 | 行政區 | Q1棟數 | Q2棟數 | 7月棟數 | 8月棟數 | 9月棟數 | 10月棟數 | 10月月增幅 | 1~10月累計總量 | 2026全體總排名 |
| Top 1 | 淡水區 | 1,055 | 1,041 | 706 | 432 | 403 | 491 | +21.84% | 4,128 棟 | 第 3 名 |
| Top 2 | 三重區 | 952 | 1,588 | 469 | 378 | 539 | 442 | -18.00% | 4,368 棟 | 第 2 名 |
| Top 3 | 板橋區 | 1,575 | 1,445 | 440 | 431 | 533 | 430 | -19.32% | 4,854 棟 | 第 1 名 (年度總冠) |
| Top 4 | 新莊區 | 924 | 1,005 | 603 | 415 | 409 | 404 | -1.22% | 3,760 棟 | 第 4 名 (抗跌定海神針) |
| Top 5 | 新店區 | 848 | 839 | 357 | 186 | 280 | 400 | +42.86% | 2,910 棟 | 第 6 名 (直逼中和) |
| — | 全市合計 | 10,920 | 12,165 | 4,850 | 3,619 | 4,057 | 4,347 | +7.10% | 39,958 棟 | — |
核心熱區實務剖析:
淡水區(491 棟):受惠於淡海新市鎮大型造鎮案集中取得使用執照,加上總價帶仍符合首購族群的房貸上限,單月重登冠軍。
三重區(442 棟)與 板橋區(430 棟):兩大傳統蛋黃區在 10 月皆出現 18%~19% 的月減幅。板橋受換屋族第二戶限貸限制,高總價產品鑑價與貸款拉鋸;三重二重重劃區新案交屋潮暫告一段落,二手買賣進入議價僵持期。
新莊區(404 棟):從 8 月 415 棟、9 月 409 棟至 10 月 404 棟,連續三個月波動僅在 1% 左右。副都心與新北產業園區的「就業人口」與「廠辦合一」需求,讓新莊成為雙北防禦性最強的區域。
八里區特殊現象:10 月八里自 41 棟跳升至 361 棟,月增幅高達 +780.49%。買方切勿誤判為市場突然暴熱,這純粹是台北港特定新案整批完工登記的結果。
第二章、桃園 Q3 地建比深度密碼:0.48 與 3.50 背後的產業資本大遷徙
評估房地產市場的健康度,不能只看建物棟數,土地移轉量是領先建物 2 至 3 年的關鍵原料指標。115 年第三季桃園市土地移轉達 15,254 筆(年增 9.02%),建物達 10,832 棟(年增 1.23%),反映出生產聚落與人口擴張的結構差異。
表二、115年 Q3 桃園市重點行政區「地建比」與量能排行
| 行政區 | Q3 土地移轉 (筆) | 土地排名 | Q3 建物移轉 (棟) | 建物排名 | 地建比 (筆/棟) | 市場型態與結構解讀 |
| 龜山區 | 1,116 | 7 | 2,316 | 1 | 0.48 | 超量交屋型:A7千戶高密度大樓交屋噴發,建物遠超土地 |
| 桃園區 | 2,021 | 3 | 1,927 | 2 | 1.05 | 均衡成熟型:中路、小檜溪生活機能熟成,自住交易穩定 |
| 中壢區 | 2,135 | 2 | 1,861 | 3 | 1.15 | 核心自住型:青埔與舊市區交易活絡,工商與人口雙支撐 |
| 八德區 | 1,215 | 4 | 980 | 4 | 1.24 | 軌道預期型:擴大重劃區受捷運綠線預期支撐 |
| 蘆竹區 | 2,814 | 1 | 803 | 5 | 3.50 | 土地先行型:A10山鼻與航空城周邊素地重劃整併,原料火燙 |
當龜山區以地建比 0.48 展現大量集合住宅完工的同時,蘆竹區卻以 3.50 的極高地建比獨占鰲頭。這代表建商與產業資本正積極在 A10 山鼻、航空城周邊大面積收購農地與重劃素地,預先佈局未來的產業廊道。
表三、2026年桃園重大工業地產大額實價成交紀錄
| 成交月份 | 行政區域 | 交易標的與坐落地點 | 買方/承接企業 | 成交總價 | 土地/建物面積 | 土地換算單價 |
| 5月 | 觀音區 | 觀音工業區榮工南路廠辦 | 製造業法人實體 | 5.5 億元 | 地 1,532坪 / 建 2,159坪 (丁建) | 約 35.9 萬/坪 |
| 6月 | 大溪區 | 大溪大型工業用地 | 仁寶電腦 | 約 20 億元 | 大面積工業用地 | 依官方公告實價為準 |
| 7月 | 大園區 | 大園擴廠廠房與土地 | 台光電子 (2383) | 5.38 億元 | 地 1,991坪 / 建 1,109坪 | 約 27.0 萬/坪 |
當住宅市場在限貸令下縮手時,實體高科技產業(如銅箔基板龍頭台光電、電子代工大廠仁寶)卻持續投入數億至數十億現金鎖定工業廠房與擴廠用地。這正是支撐機捷與桃園軌道經濟不至於泡沫化的最大實體支柱。
第三章、機捷深水區大討論(一):地狹人稠才推升蛋黃區,A5、A7、A9、A17真的有人口支撐房價嗎?
這是許多買方心中最深層的疑問:傳統高房價建立在台北市地狹人稠的物理限制上。但當我們沿著機場捷運一路往南,土地供給充裕的 A5、A7、A9、A17,動輒出現 5 字頭、6 字頭甚至更高開價,真的有相應的人口紅利去承接嗎?
實務觀點:這是「雙北高房價推擠出的人口重分配」
支撐機捷房價的,從來不是各該行政區的「原生地緣人口」,而是被台北市每坪百萬以上高房價擠壓出來的「外溢剛需族群」。然而,各站點的人口吸納本質存在根本差異:
「產住合一型」(A7、A9):具備在地就業底盤
A7 與 A9 不單純是住宅區,其周邊坐落華亞科技園區、郵政物流園區、長庚醫療體系,以及林口工一(新北國際AI+智慧園區)。高所得工程師與醫療人員形成在地就業人口,為當地的租賃與自住購屋提供了堅實底座。
「外溢中繼型」(A5、A17):高度倚賴外圍比價效應
A5 承接副都心與泰山舊市區;A17 則屬於青埔外圍文教生活圈。此類區域若缺乏大型產業腹地,主要仰賴總價帶相對鄰近蛋黃區低 20%~30% 的優勢。在信用管制期,這類純外溢板塊最容易面臨追價動能鈍化。
實價登錄的解盲:拋售潮逼出「價格修正甜蜜點」
事實證明,過去炒作過度的社區,實價登錄正在進行殘酷的校正回歸。我們整理了 A3/A4 新莊副都心與 A7 龜山體育大學站指標社區的實登數據:
表四、新莊副都心(捷運A3/A4站)指標成屋歷史最高 vs 一年內實價修正
| 建案名稱 | 屋齡 | 歷史最高單價 (萬/坪) | 一年內最低成交單價 (萬/坪) | 價格回調跌幅 | 產品特性與市場現況 |
| 宏普 AMAX-SOHO | 8年 | 85.04 | 54.09 | -36.39% | 商業區小坪數,高點回調,租賃投報回升 |
| 新潤莫內花園 | 3年 | 72.86 | 44.37 | -39.10% | 換約與大坪數成屋修正顯著 |
| 麗寶好萊塢 | 8年 | 73.13 | 44.63 | -38.97% | 大坪數產品去化緩慢,屋主擴大讓利 |
| 遠雄九五 | 8年 | 82.13 | 60.30 | -26.58% | 百坪指標豪宅,受限貸政策壓抑單價 |
| 遠雄中央公園 | 13年 | 67.98 | 50.58 | -25.59% | 中古大坪數指標,性價比逐步顯現 |
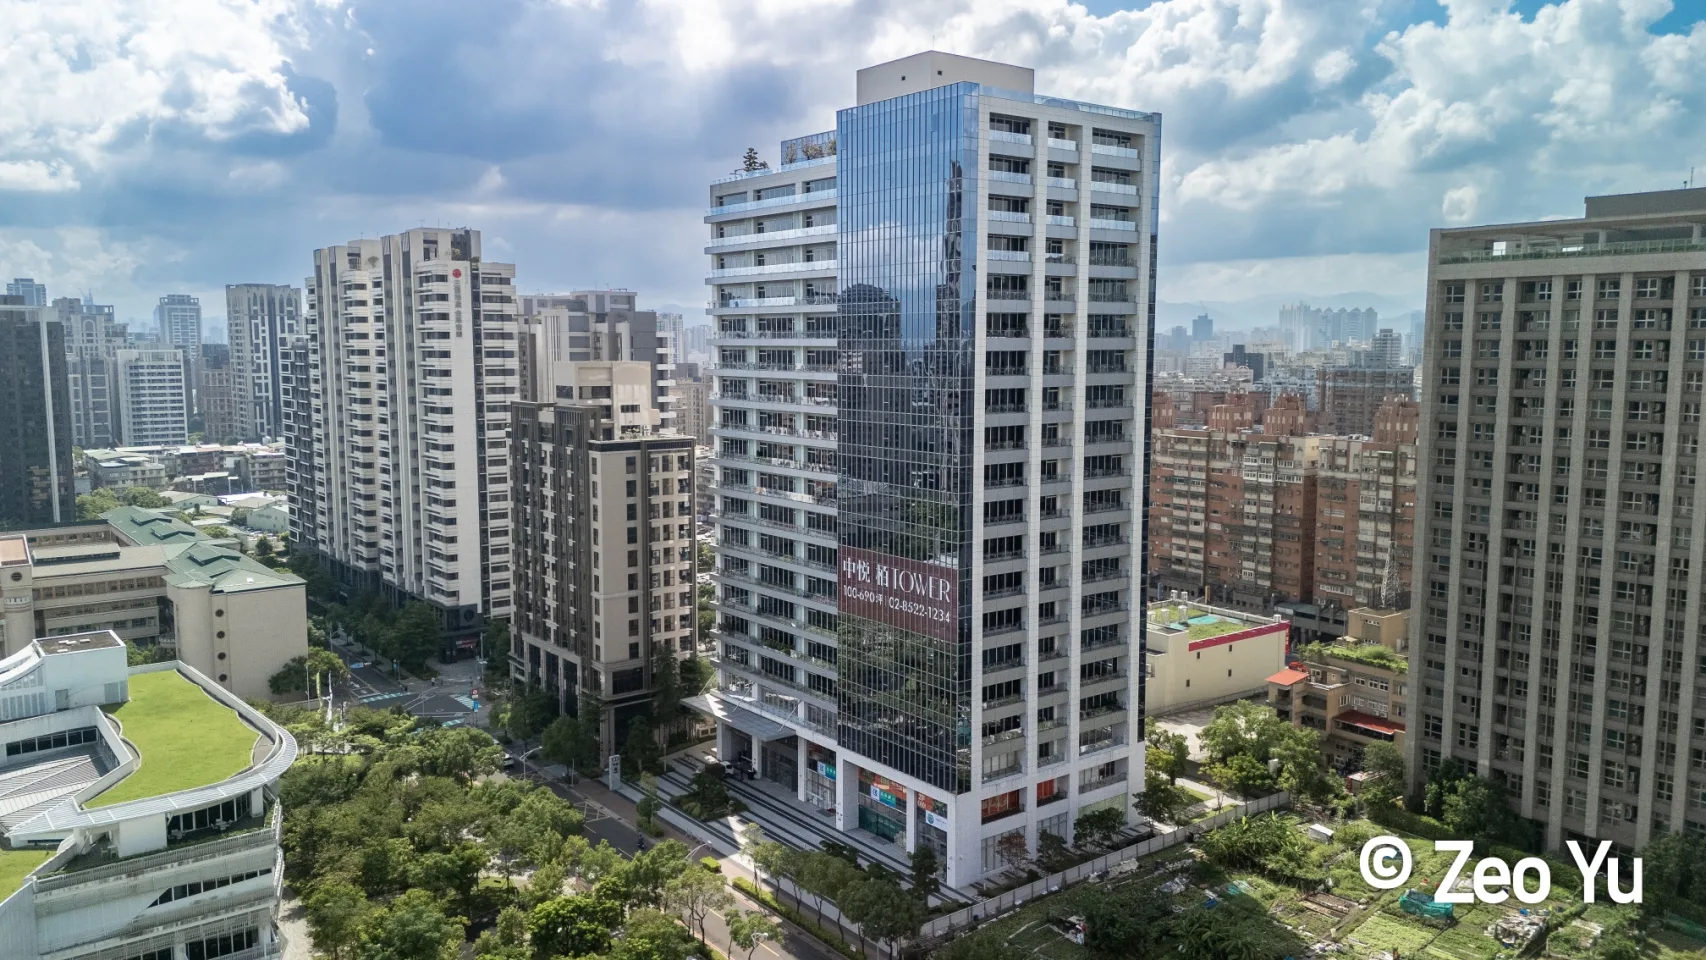
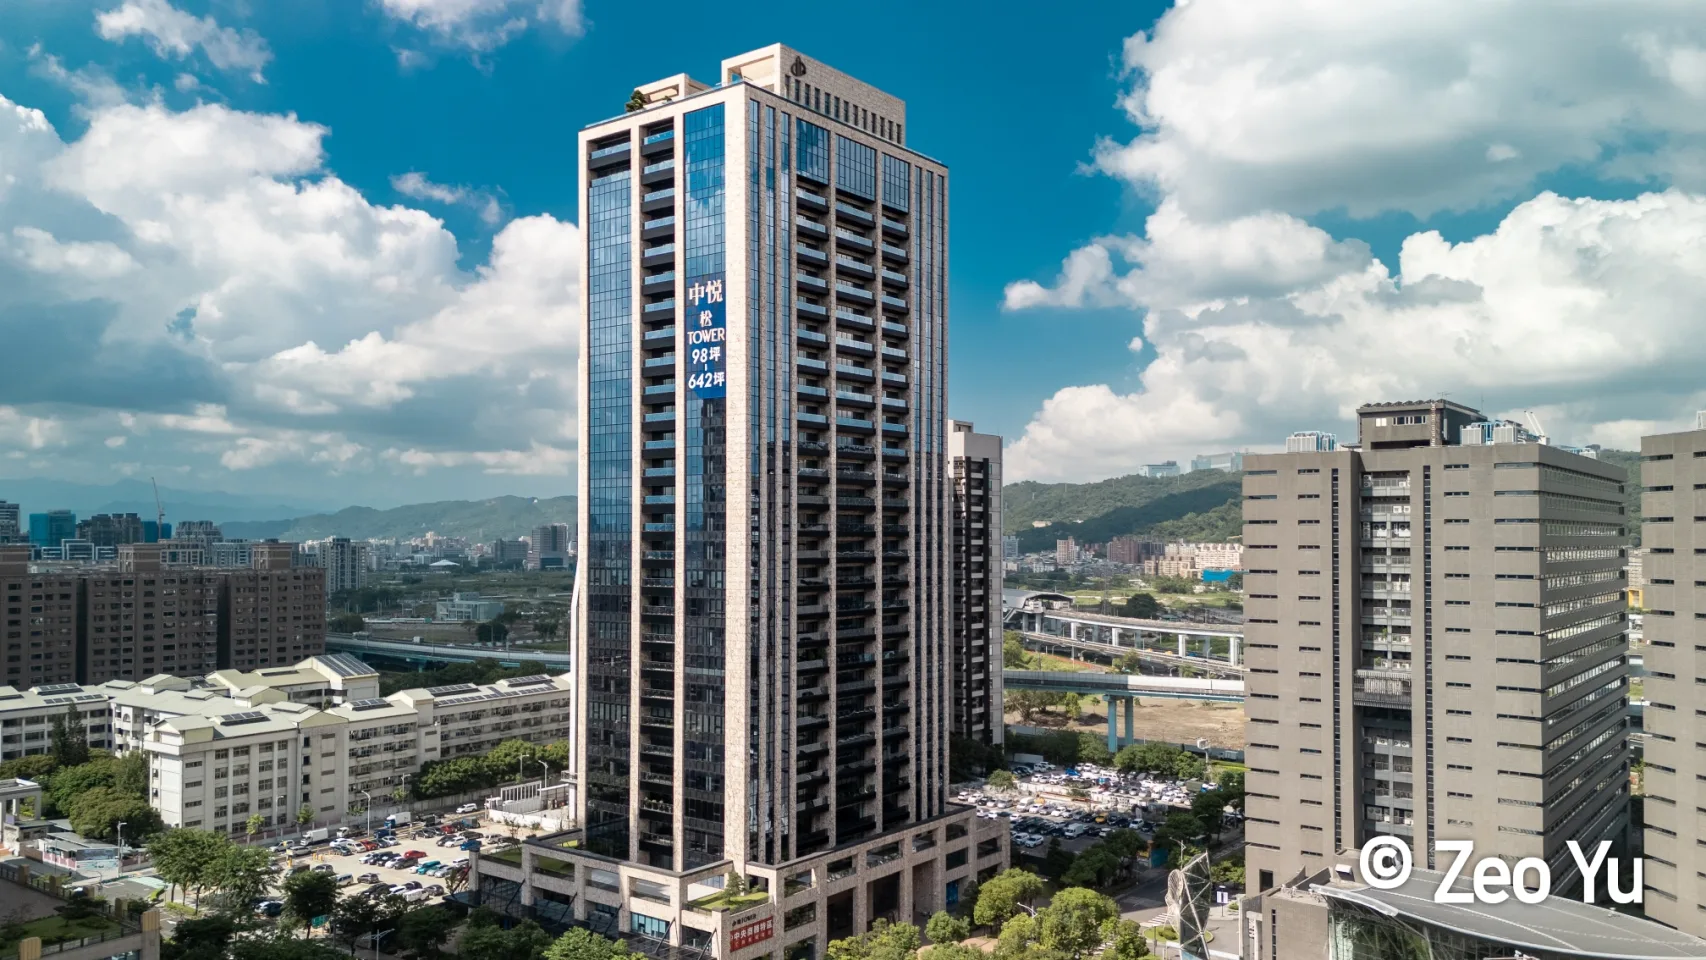
| 中悅松TOWER | 2年 | 68.10 | 64.39 | -5.45% | 頂級品牌商辦/豪宅,抗跌韌性極高 |
| 宏盛帝境 | 10年 | 59.65 | 59.61 | -0.07% | 地段優質且開價合理,價格定錨穩定 |
新莊副都心的價格回歸呈現明顯結構化:「小坪數新成屋支撐在 65~77 萬/坪;商辦與大坪數豪宅落於 56~68 萬/坪;大坪數中古豪宅則回到 46~60 萬/坪」。這說明資金並非撤出副都心,而是投機溢價被擠出,回歸自用與收租投報。
表五、桃園龜山A7體育大學站指標社區實價跌幅修正矩陣
| 生活圈分類 | 代表建案名稱 | 屋齡 | 歷史最高單價 (萬/坪) | 一年內最低單價 (萬/坪) | 實登最大修正幅度 |
| 中心商業區 | 鴻築捷市達 | 2年 | 56.30 | 33.41 | -40.66% |
| 中心商業區 | 新華天際 | 2年 | 51.42 | 36.01 | -29.97% |
| 中心商業區 | 富宇悅城 | 3年 | 59.59 | 41.87 | -29.74% |
| 樂善國小商圈 | 協勝玉子園 | 4年 | 45.49 | 31.94 | -29.79% |
| 樂善國小商圈 | 富宇大綠地2 | 31年 | 40.66 | 28.99 | -28.70% |
| 樂善國小商圈 | 和發恆美 | 4年 | 47.79 | 35.85 | -25.00% |
| 文青國小商圈 | 大亮時代 | 預售 | 66.71 | 46.76 | -29.91% |
| 文青國小商圈 | 富宇哈佛苑 | 2年 | 59.51 | 42.52 | -28.55% |
| 文青國小商圈 | 鴻築新A7 | 4年 | 49.35 | 35.72 | -27.62% |
A7 過去曾出現預售單價挑戰 6 字頭的非理性繁榮。當前實價登錄顯示,中心商業區、樂善與文青國小周邊廣泛出現 20% 至 40% 的價格修正,單價大幅回歸至「3 字頭至 4 字頭初」。這正好接軌了雙北首購族可負擔的極限,帶動真正的換手潮。
第四章、機捷深水區大討論(二):台北人搬去 A7–A19 是真生活圈融合,還是順風炒作的睡城?
第二個核心問題直指生活本質:「即便機捷便捷,台北外移人口的生活圈真的融入 A7~A19 嗎?還是大家白天搭車進台北上班,晚上回重劃區睡覺的『純睡城』?」
實務觀點:生活圈自主性決定房價耐受度
軌道確實縮短了物理距離,但無法消除時間成本。若住在機捷沿線,每日單趟進出台北的通勤時間動輒 45 至 75 分鐘,加上轉乘與天候變數,若生活機能嚴重依賴母體城市,當市場風向反轉,這類區域將首當其衝。
已具備生活主體性的板塊(A9 林口、A18 青埔)
林口擁有三井 Outlet、昕境廣場與成熟街區,青埔則有華泰名品城、IKEA 與高鐵商務機能。許多居民的餐飲、就醫、消費甚至就業皆能在此閉環,不需每日進出台北,具備高度抗跌防禦力。
仍具高度外宿性質的板塊(A7 體育大學、A17 領航)
A7 的大型商業機能仍在成形,許多採買仍依賴林口長庚商圈或新莊舊市區;A17 則定位為青埔低密度文教住宅區,商業強度不及 A18。當居民有 80% 的生活與工作高度綁定台北時,一旦市場資金緊縮,買方對開價的容忍度會大幅降低。
表六、桃園青埔A17領航站指標社區價格修正與屋齡定錨
| 建案名稱 | 屋齡 | 歷史最高單價 (萬/坪) | 一年內最低單價 (萬/坪) | 價格回調跌幅 | 市場定位與接手分析 |
| 宜誠世界極 | 3年 | 69.16 | 49.32 | -28.69% | 新成屋高點校正,單價回落5字頭內 |
| 合康心上誠 | 4年 | 56.06 | 42.07 | -24.96% | 鄰近捷運指標案,實價回調顯著 |
| 玖都捷座 | 8年 | 50.27 | 38.61 | -23.19% | 屋齡較高物件,跌破4字頭防線 |
| 帝一琚 | 11年 | 45.34 | 34.97 | -22.87% | 中古成屋讓利,展現價格防守功能 |
| 翔譽17 | 10年 | 58.33 | 42.38 | -27.34% | 大坪數成屋價格大幅盤整 |
| 順儷V1 | 11年 | 52.59 | 43.95 | -16.43% | 10年期中古屋,發揮價值定錨作用 |
| 順儷V2 | 11年 | 47.73 | 47.73 | 0.00% | 屋主惜售且地段佳,價格維持原點 |
A17 領航站的市場結論:
實登數據清晰表明,A17 的新成屋(5年內)過去因青埔高鐵題材暴衝,目前出現高達 20%~28% 的校正回歸。在實務成交上,市場已形成極為明確的定錨區間:
合理中古屋(屋齡10年上下)接手區間:40 ~ 45 萬/坪
合理新成屋 / 預售屋接手區間:50 ~ 58 萬/坪
只要買方堅持在此定錨區間內出價,就能過濾掉當初順風炒作的泡沫成分,立於不敗之地。
第五章、三環六線重大工程節奏:2026下半年至2030產業商機版圖
判斷中長期資產走勢,必須緊扣官方大型軌道與公共工程的兌現時程。2026 下半年的重大建設推進,正逐步重構雙北與桃園的產業動脈。
表七、2026年下半年起重大軌道與行政建設時程表
| 核心商機區域 | 重大建設計畫 | 關鍵時程節點 | 軌道經濟與產業外溢效應解讀 |
| 商機區域 1 | 鶯歌八德串接 / 捷運三鶯線 | 2026完工 / 試營運進程 | 貫穿土城、三峽、鶯歌,延伸銜接桃園綠線八德段,打破縣市界線,重構傳產與高科技聚落 |
| 商機區域 2 | 桃園綠線周邊土地 / 桃園棕線 | 綠線首段預計2026年底通車 棕線力拼2026決標動工 | 綠線貫通航空城、藝文特區與桃園車站;棕線串聯龜山與新北新莊迴龍,形成完整捷運路網閉環 |
| 商機區域 3 | 新北第二行政中心啟用 | 2026正式進駐啟用 | 座落三重先嗇宮周邊,引入警察局、衛生局等數千名公務人口,加速溪北產業重構並帶動商辦需求 |
捷運路網的串聯,讓雙北與桃園的工業與商辦市場從「公路交流道導向」正式進化為「雙鐵捷運導向」。這為企業設立企業總部、研發中心或智慧倉儲,提供了更具競爭力的人才招募條件與資產保值性。
結語與小又的客觀建議:看懂實價登錄,把握買賣平衡的關鍵窗口
在市場從「賣方市場」轉為「買賣平衡」的 2026 年底,買賣雙方應具備以下實質策略:
自住首購族:切記「買在修正後,避開純題材」。觀察實價登錄時,請剔除建商集中交屋的大批過戶資料,參考最近 3 至 6 個月內的轉手行情。A7 修正至 3~4 字頭、A17 定錨於 40~45 萬的中古成屋,皆是性價比浮現的進場點。
大坪數換屋族:新莊副都心與青埔等地的大坪數產品,在限貸政策壓抑下,跌幅普遍來到 15% 至 39% 不等。換屋族可用相當於新案 7 折左右的單價,換取數倍的實際室內居住空間,是近年難得的換屋窗口。
企業主與工商投資人:住宅政策受限,但實體產業的擴廠與升級需求未曾停歇。鎖定 A3 新北產業園區的企業總部化商辦,以及大園、觀音、大溪具備完整產權與合法使照的丁建廠房,方能在通膨與金融震盪中鎖定資產價值。
市場正在去蕪存菁。當盲目追價的浪潮退去,留下來的軌道建設、產業集群與真實就業人口,才是支撐房價永恆不變的基石。
專業工商諮詢與市場分析服務
雙北、桃園工商不動產買賣 請指名【不動產小又】
台灣蘇富比國際房地產 VIP 貴賓服務部 物業顧問 黃子又(Sam Huang)
貴賓服務專線:0958-717-984 / 0978-862-658
營業地址:台北市松山區復興北路97號1樓
歡迎加入 LINE 免費獲取【 工商月報 】
由不動產小又親自實地市調,整合 AI 數據分析,全面掌握土城、中和、五股、三重、頂崁等第一線工業地產走向與行情走勢。
區域都市計畫與產業趨勢解析
感謝把文章看到最後的你!
串聯北北桃生活圈,結合 AI 數據分析與最新都市計畫,為您精準定位最理想的房產佈局。